بنك القاهرة.. أكثر من سبعة عقود من الثقة ودعم الاقتصاد المصري

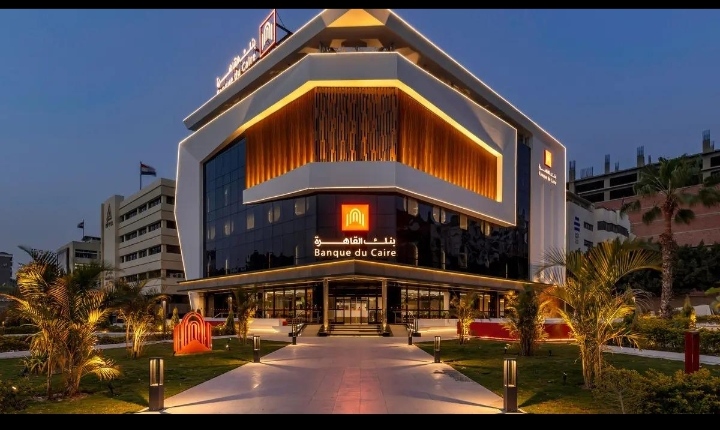
منذ تأسيسه في منتصف القرن العشرين، ارتبط اسم بنك القاهرة بمراحل مهمة من تطور القطاع المصرفي المصري، عبر رحلة امتدت لأكثر من سبعة عقود، شهد خلالها الاقتصاد الوطني تحولات متعاقبة، وتغيرت معها احتياجات الأفراد والشركات إلى التمويل والخدمات المصرفية.
وخلال هذه الرحلة، تطور البنك من مؤسسة بدأت نشاطها بعدد محدود من الفروع إلى كيان مصرفي يقدم خدمات متنوعة، ويواكب التحولات التي تشهدها الصناعة المالية.
تأسس بنك القاهرة في 8 مايو 1952، بمبادرة من مجموعة من المستثمرين ورجال الأعمال والاقتصاديين والقانونيين، برأسمال بلغ 500 ألف جنيه، وافتُتح فرعه الرئيسي في 15 مايو من العام نفسه بشارع قصر النيل بالقاهرة. وبدأ البنك نشاطه بثلاثة فروع، لتشكل هذه الخطوة نقطة الانطلاق في مسيرته داخل السوق المصرفية المصرية.
من البدايات المحلية إلى التوسع الإقليمي
لم يقتصر نشاط البنك في سنواته الأولى على السوق المحلية، إذ اتجه إلى التوسع خارج الحدود المصرية، وافتتح عام 1954 أول فروعه الخارجية في المملكة العربية السعودية، قبل أن يمتد حضوره إلى أسواق عربية أخرى، من بينها لبنان وسوريا، في إطار التوسع الإقليمي الذي شهدته بعض المؤسسات المصرفية المصرية خلال تلك المرحلة.
وشهد عام 1956 محطة مهمة في تاريخ البنك، عندما شارك في تمويل محصول القطن المصري، في خطوة ارتبطت باحتياجات الاقتصاد الوطني إلى توفير التمويل للأنشطة الإنتاجية. وعكست هذه الخطوة الدور الذي يمكن أن تؤديه المؤسسات المصرفية في دعم القطاعات الاقتصادية، وتوفير السيولة اللازمة لاستمرار النشاط وتعزيز حركة الإنتاج.
وفي عام 1957، شهد البنك تطورًا مؤسسيًا جديدًا مع انتقال مؤسسات مصرفية أجنبية إليه في إطار قانون تمصير البنوك، من بينها كريدي ليونيه وكومبتوار ناسيونال ديسكونت دو باريس، وفقًا للتاريخ المنشور عن البنك.
ومع صدور قانون تأميم البنوك عام 1961، دخل بنك القاهرة مرحلة جديدة ضمن التحولات التي شهدها القطاع المصرفي المصري، واستمر في ممارسة نشاطه خلال العقود التالية، بالتزامن مع تغيرات هيكل الاقتصاد وتطور دور البنوك في تمويل الأفراد والشركات.
من الخدمات التقليدية إلى متطلبات العصر الحديث
مع تطور السوق المصرفية، اتسع نطاق الخدمات التي تقدمها البنوك، ولم يعد دورها يقتصر على استقبال الودائع ومنح القروض، بل امتد إلى تقديم حلول متخصصة للشركات، وتمويل المشروعات الصغيرة والمتوسطة، وتطوير خدمات التجزئة المصرفية، وتوفير وسائل دفع إلكترونية تتناسب مع احتياجات العملاء المتغيرة.
وفي هذا السياق، اتجه بنك القاهرة إلى تطوير خدماته ومنتجاته، مع تعزيز حضوره في قطاعات الأعمال المختلفة، وتوسيع نطاق الحلول الرقمية التي تتيح للعملاء إنجاز عدد من معاملاتهم بصورة أكثر سهولة ومرونة. وأصبح الاستثمار في التكنولوجيا وتحسين تجربة العميل من المحاور المهمة في تطوير الخدمات المصرفية ومواكبة المنافسة داخل السوق.
كما يمثل تمويل الشركات والمشروعات الصغيرة والمتوسطة أحد المجالات المهمة في النشاط المصرفي، لما له من ارتباط بدعم الاستثمار والإنتاج وتوفير فرص العمل. ويأتي ذلك إلى جانب الخدمات المقدمة للأفراد، التي تشمل منتجات الادخار والتمويل ووسائل الدفع، بما يعزز تنوع قاعدة العملاء ومصادر النشاط.
إرث تاريخي ومسؤوليات مستقبلية
تكشف رحلة بنك القاهرة عن ارتباط تطور المؤسسة بالتغيرات الاقتصادية والمصرفية التي مرت بها مصر منذ خمسينيات القرن الماضي. فالتحدي الذي تواجهه البنوك اليوم لم يعد مقتصرًا على توسيع حجم الأعمال، بل أصبح مرتبطًا أيضًا بتحقيق نمو مستدام، والحفاظ على جودة الأصول، وتعزيز كفاءة التشغيل، وتطوير الخدمات بما يتناسب مع التحولات التكنولوجية واحتياجات السوق.
ومع استمرار المنافسة بين البنوك المصرية، تبرز أهمية قدرة بنك القاهرة على توظيف خبرته التاريخية في تطوير نموذج أعماله، وتوسيع قاعدة عملائه، وتعزيز دوره في تمويل الأنشطة الاقتصادية، مع مواصلة الاستثمار في الابتكار والشمول المالي.
وهكذا، تتجاوز قصة بنك القاهرة مجرد تاريخ تأسيس ومراحل توسع، لتقدم صورة عن رحلة مؤسسة مصرفية عاصرت تحولات الاقتصاد المصري، وتواصل العمل على التكيف مع متطلبات مرحلة جديدة، تتصدرها التكنولوجيا وكفاءة التمويل وجودة الخدمات وبناء علاقات طويلة الأجل مع العملاء.